Domain automodelle24.de kaufen?
Wir ziehen mit dem Projekt
automodelle24.de um.
Sind Sie am Kauf der Domain
automodelle24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain automodelle24.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
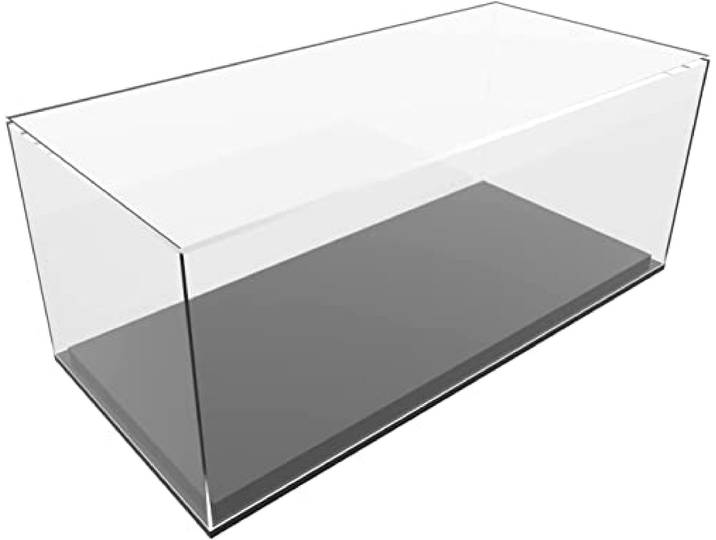
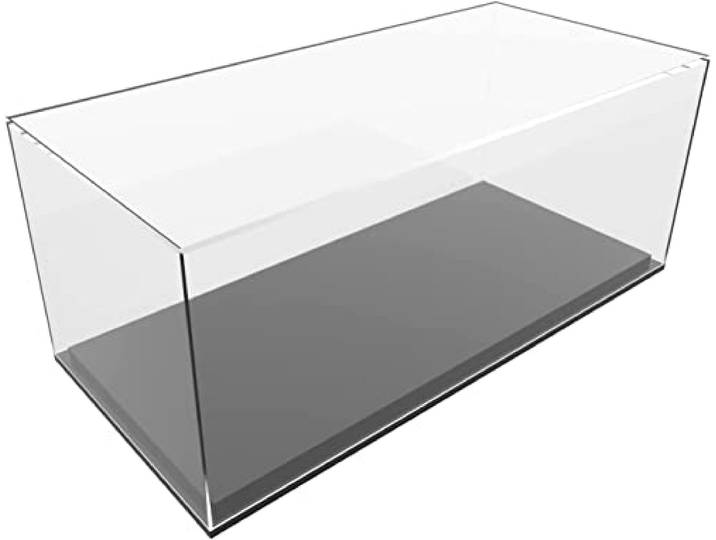
nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (670x250x330 mm (L/H/T))nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (670x250x330 mm (L/H/T)). Made in Germany Farbe:Transparent158,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der AutokaufDer Autokauf , Die Neuauflage dieses mehr als 40 Jahren erstmals erschienenen Klassikers bringt in puncto Rechtsprechung Kauf- und Leasingteil in gewohnter Art und Weise auf den neuesten Stand. Dabei richten die Autor:innen ihren Blick in erster Linie das Zivilrecht, ohne dabei allerdings das Steuerrecht aus dem Auge zu verlieren. NEU in der 15. Auflage: ¿ Schwerpunkt der Neuauflage ist die umfangreiche Darstellung der Konsequenzen der Schuldrechtsreform 2022 auf das Autokaufrecht. Das neue Kaufrecht, das ab dem 1.1.2022 gilt, beinhaltet eine Vielzahl von Neuerungen für die Kfz-Branche. Insbesondere der Gebrauchtwagenverkauf unterliegt künftig einigen Formvorschriften, die neu und daher besonders beachtenswert sind. ¿ Eine wesentliche Neuerung ist der veränderte Mängelbegriff. Bedeutsam sind aber auch die neuen Pflichten beim Verkauf einer sogenannten 'Ware mit digitalen Elementen', zu der das Auto zweifellos zählt. ¿ Wegweisende BGH-Entscheidungen und aktuelle OLGJudikatur ¿ Technische Entwicklungen und deren haftungsrechtliche Konsequenzen: automatisierte Fahrzeuge, Elektroautos ¿ Umsetzung von EU-Vorgaben insbesondere im Gewährleistungsrecht ¿ Dr. Thomas Almeroth und Prof. Dr. Michael Jaensch sind Nachfolger des verstorbenen Dr. Christoph Eggert , Reflektoren > Beleuchtung , Auflage: 15. neubearbeitete Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Reinking, Kurt~Eggert, Christoph, Redaktion: Eggert, Christoph~Reinking, Kurt, Auflage: 24015, Auflage/Ausgabe: 15. neubearbeitete Auflage, Seitenzahl/Blattzahl: 1688, Keyword: Auto; Autokauf; Kauf, Fachschema: Auto / Recht~Kauf - Käufer - Ratenkauf~Kaufvertrag~Vertrag / Kaufvertrag~Kaufrecht~Ordnungswidrigkeit~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Kaufrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1658, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 245, Breite: 186, Höhe: 75, Gewicht: 2304, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2675545, Vorgänger EAN: 9783472096009 9783804146495 9783804146600 9783804146570 9783804146501, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Milenco Aero Autospiegel für Toten Winkel für alle AutomodelleDer Aero Toter Winkel Zusatzspiegel ist mit dem geprüften Befestigungssystem der Aero-Spiegelreihe ausgestattet und ist nach der Anbringung nicht verstellbar. Der Spiegel ist universell und passt auf alle Automodelle. Der Spiegel erfüllt die Normvorgaben EC 2003/97 sowie UN 46.02 als Spiegel der Klasse 4 und 5 Toter Winkel/Breit Winkel/kurze Entfernung klassifiziert. Abmessungen 155 x 70 x 140 cm (L x B x H)35,50 €*Versand: 2,95 €Sichere Weiterleitung zum Anbieter
-
nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (680x260x340 mm (L/H/T))nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (680x260x340 mm (L/H/T)). Made in Germany Farbe:Transparent169,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (670x250x330 mm (L/H/T))nattmann Vitrine für Automodelle, Zugmodelle, Lokomotivmodelle aus Acrylglas Schaukasten Haube (670x250x330 mm (L/H/T)). Made in Germany Farbe:Transparent158,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der AutokaufDer Autokauf , Die Neuauflage dieses mehr als 40 Jahren erstmals erschienenen Klassikers bringt in puncto Rechtsprechung Kauf- und Leasingteil in gewohnter Art und Weise auf den neuesten Stand. Dabei richten die Autor:innen ihren Blick in erster Linie das Zivilrecht, ohne dabei allerdings das Steuerrecht aus dem Auge zu verlieren. NEU in der 15. Auflage: ¿ Schwerpunkt der Neuauflage ist die umfangreiche Darstellung der Konsequenzen der Schuldrechtsreform 2022 auf das Autokaufrecht. Das neue Kaufrecht, das ab dem 1.1.2022 gilt, beinhaltet eine Vielzahl von Neuerungen für die Kfz-Branche. Insbesondere der Gebrauchtwagenverkauf unterliegt künftig einigen Formvorschriften, die neu und daher besonders beachtenswert sind. ¿ Eine wesentliche Neuerung ist der veränderte Mängelbegriff. Bedeutsam sind aber auch die neuen Pflichten beim Verkauf einer sogenannten 'Ware mit digitalen Elementen', zu der das Auto zweifellos zählt. ¿ Wegweisende BGH-Entscheidungen und aktuelle OLGJudikatur ¿ Technische Entwicklungen und deren haftungsrechtliche Konsequenzen: automatisierte Fahrzeuge, Elektroautos ¿ Umsetzung von EU-Vorgaben insbesondere im Gewährleistungsrecht ¿ Dr. Thomas Almeroth und Prof. Dr. Michael Jaensch sind Nachfolger des verstorbenen Dr. Christoph Eggert , Reflektoren > Beleuchtung , Auflage: 15. neubearbeitete Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Reinking, Kurt~Eggert, Christoph, Redaktion: Eggert, Christoph~Reinking, Kurt, Auflage: 24015, Auflage/Ausgabe: 15. neubearbeitete Auflage, Seitenzahl/Blattzahl: 1688, Keyword: Auto; Autokauf; Kauf, Fachschema: Auto / Recht~Kauf - Käufer - Ratenkauf~Kaufvertrag~Vertrag / Kaufvertrag~Kaufrecht~Ordnungswidrigkeit~Strafrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Verkehrsrecht, Verkehrsstraf- und Verkehrsordnungswidrigkeitenrecht~Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Kaufrecht, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XXIX, Seitenanzahl: 1658, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verla, Verlag: Hermann Luchterhand Verlag, Länge: 245, Breite: 186, Höhe: 75, Gewicht: 2304, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2675545, Vorgänger EAN: 9783472096009 9783804146495 9783804146600 9783804146570 9783804146501, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0250, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wie hoch ist die Schenkungssteuer?
Die Höhe der Schenkungssteuer hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert der Schenkung, dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem und dem jeweiligen Freibetrag. In Deutschland liegt der Steuersatz für Schenkungen zwischen 7 und 50 Prozent. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.